Domain zugbildung.de kaufen?
Wir ziehen mit dem Projekt
zugbildung.de um.
Sind Sie am Kauf der Domain
zugbildung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zugbildung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
ECD Germany Weihnachtszug Set 22-teilig, batteriebetrieben mit Licht & Sound, Lokomotive, 3 Waggons & Schienen, Eisenbahn für Weihnachtsbaum, KinderProduktbeschreibung: Dieser liebevoll gestaltete Weihnachtszug bringt festliche Stimmung direkt unter den Tannenbaum! Mit realistischen Zuggeräuschen und dem bekannten Weihnachtslied „Jingle Bells“ sorgt er für nostalgischen Charme und leuchtende Augen. Die Lokomotive mit ihren drei Waggons fährt auf einer Schienenstrecke mit einer Gesamtlänge von 283 cm, die in drei verschiedenen Varianten aufgebaut werden kann – rund, oval oder in Form einer Acht. Zusätzlich sorgen ein Schneemann und zwei Bäume für weihnachtliche Deko-Highlights entlang der Strecke. Der batteriebetriebene Zug verfügt über eine praktische Batterieentnahmehilfe, damit die Batterien mühelos gewechselt werden können. Eigenschaften: Mit Licht & Sound: Realistische Zuggeräusche und „Jingle Bells“-Melodie Flexibles Schienensystem: Aufbau in 3 Varianten – rund, oval oder als 8 22-teiliges Komplettset: Lokomotive, 3 Waggons, Schienen & Dekoelemente Nostalgische Weihnachtsdeko: Ideal für unter den Baum oder als Hingucker im Raum Lieferumfang: 1x Lokomotive 3x Waggons (inkl. Schlitten & Figuren) 15x Schienenteile (1x Kreuz, 4x gerade, 10x Kurven) 1x Schneemann 2x Tannenbäume ACHTUNG: Die Batterien (2x AA) sind nicht im Lieferumfang enthalten! Technische Daten: Stromversorgung: 2x AA-Batterien (nicht im Lieferumfang enthalten) Sound: Zuggeräusche + Jingle Bells Licht: Beleuchtung an der Lokomotive Farbe: Weiß, Rot, Grün Gesamtlänge der Schienen: ca. 283 cm Schienenbauvarianten: Rund: Ø 43 cm Oval: ca. 59,5 x 43 cm Acht: ca. 44 x 91 cm Maße: Lokomotive (BxHxT): 4,5 x 8 x 15 cm Waggon mit Schneemann/Baum (BxHxT): 4 x 10 x 12 cm Waggon (BxHxT): 3,5 x 5,5 x 11 cm Schlitten (BxHxT): 5 x 5 x 11,5 cm33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
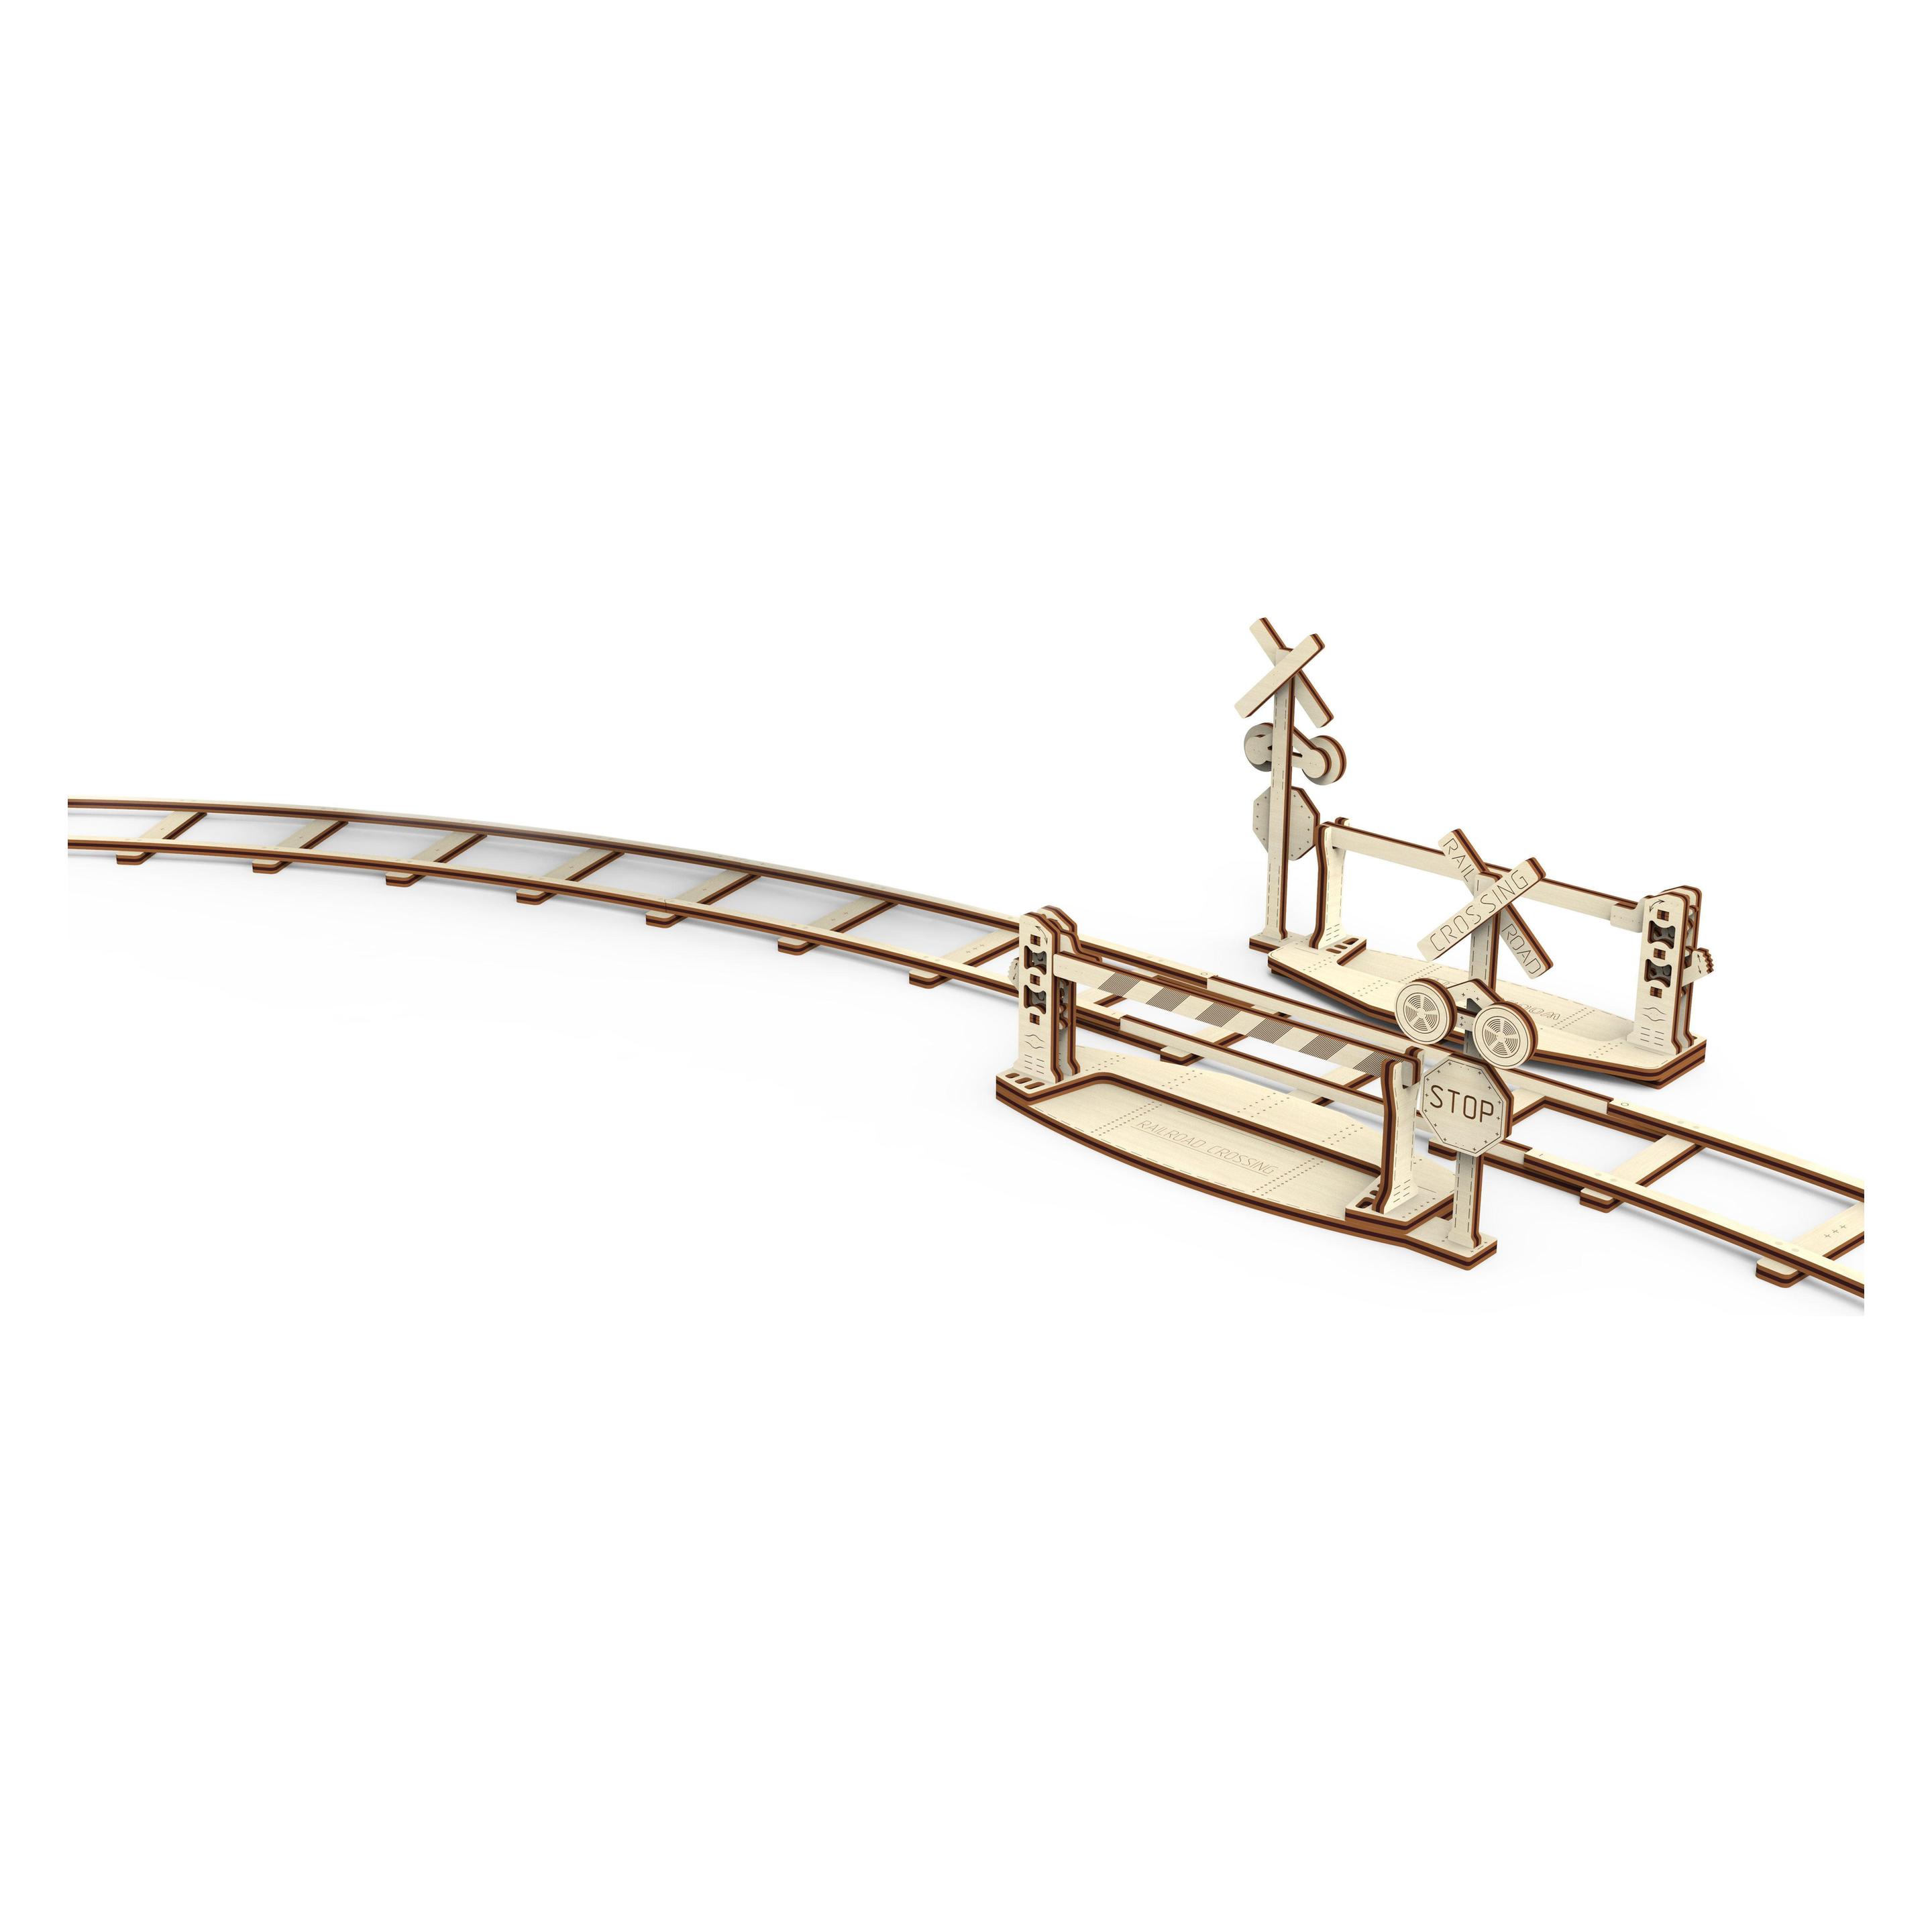
WoodenCity Schienen mit Bahnübergang3D-Holz-Modellbausatz mit 159 Teilen zum Bau von runden Schienen und einem Bahnübergang im Massstab 1:40 von Wooden City. Dieses Holz-Modellbau-Set ist eine ideale Ergänzung zur Wooden City Dampflokomotive Wooden Express und dem ebenfalls erhältlichen Modell eines Bahnsteigs. Alle Wooden City Modell-Bauteile werden in einer schönen Holzkiste verpackt geliefert. Altersempfehlung: ab 14 Jahren Anzahl Teile: 159 Modellgrösse: 164 x 149 x 11,8 cm Montagezeit: ca. 3 Stunden Einfacher Zusammenbau ganz ohne Kleber (eventuell kleine Zange und Cutter/Federmesser empfohlen). Inhalt: Geschliffenes Sperrholz, Gummis, Wachs, Holzachsen (Zahnstocher) und eine bildliche Bauanleitung. Dieser Bausatz zeichnet sich durch natürliche Materialien aus, die ohne Klebstoff zusammengebaut werden. Alle Bauteile sind bereits lasergeschnitten und nach dem Heraustrennen aus der geschliffenen Sperrholzplatte montagebereit. Die detaillierte Schritt-für-Schritt-Anleitung mit Bildern macht den Zusammenbau dieses Holzmodells ganz einfach. Bitte beachten: Das Zusammenbauen erfordert etwas handwerkliches Geschick, da die teilweise filigranen Bauteile ab und zu mit kontrollierter Kraft zusammengefügt werden müssen. Bei zu unvorsichtigem oder grobem Vorgehen können einzelne Teile irreparabel beschädigt werden. Hier gilt wie bei anderen Modellbau-Teilen: "Bauanleitung genau anschauen, weniger Kraft, mehr Geduld und genaues Vorgehen". Hinweise zum Hersteller: Wooden City ist ein polnischer Hersteller für Holz-Modellbausätze aus ökologischen Materialien wie Birkenholz, Gummi oder Wachs. Die raffinierten Konstruktionen sowie die Herstellung erfolgen im eigenen Werk. Warnhinweise: Nicht für Kinder unter 3 Jahren geeignet, da Kleinteile verschluckt werden können.26,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
ECD Germany Weihnachtszug Set 22-teilig, batteriebetrieben mit Licht & Sound, Lokomotive, 3 Waggons & Schienen, Eisenbahn für Weihnachtsbaum, KinderProduktbeschreibung: Dieser liebevoll gestaltete Weihnachtszug bringt festliche Stimmung direkt unter den Tannenbaum! Mit realistischen Zuggeräuschen und dem bekannten Weihnachtslied „Jingle Bells“ sorgt er für nostalgischen Charme und leuchtende Augen. Die Lokomotive mit ihren drei Waggons fährt auf einer Schienenstrecke mit einer Gesamtlänge von 283 cm, die in drei verschiedenen Varianten aufgebaut werden kann – rund, oval oder in Form einer Acht. Zusätzlich sorgen ein Schneemann und zwei Bäume für weihnachtliche Deko-Highlights entlang der Strecke. Der batteriebetriebene Zug verfügt über eine praktische Batterieentnahmehilfe, damit die Batterien mühelos gewechselt werden können. Eigenschaften: Mit Licht & Sound: Realistische Zuggeräusche und „Jingle Bells“-Melodie Flexibles Schienensystem: Aufbau in 3 Varianten – rund, oval oder als 8 22-teiliges Komplettset: Lokomotive, 3 Waggons, Schienen & Dekoelemente Nostalgische Weihnachtsdeko: Ideal für unter den Baum oder als Hingucker im Raum Lieferumfang: 1x Lokomotive 3x Waggons (inkl. Schlitten & Figuren) 15x Schienenteile (1x Kreuz, 4x gerade, 10x Kurven) 1x Schneemann 2x Tannenbäume ACHTUNG: Die Batterien (2x AA) sind nicht im Lieferumfang enthalten! Technische Daten: Stromversorgung: 2x AA-Batterien (nicht im Lieferumfang enthalten) Sound: Zuggeräusche + Jingle Bells Licht: Beleuchtung an der Lokomotive Farbe: Weiß, Rot, Grün Gesamtlänge der Schienen: ca. 283 cm Schienenbauvarianten: Rund: Ø 43 cm Oval: ca. 59,5 x 43 cm Acht: ca. 44 x 91 cm Maße: Lokomotive (BxHxT): 4,5 x 8 x 15 cm Waggon mit Schneemann/Baum (BxHxT): 4 x 10 x 12 cm Waggon (BxHxT): 3,5 x 5,5 x 11 cm Schlitten (BxHxT): 5 x 5 x 11,5 cm33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.